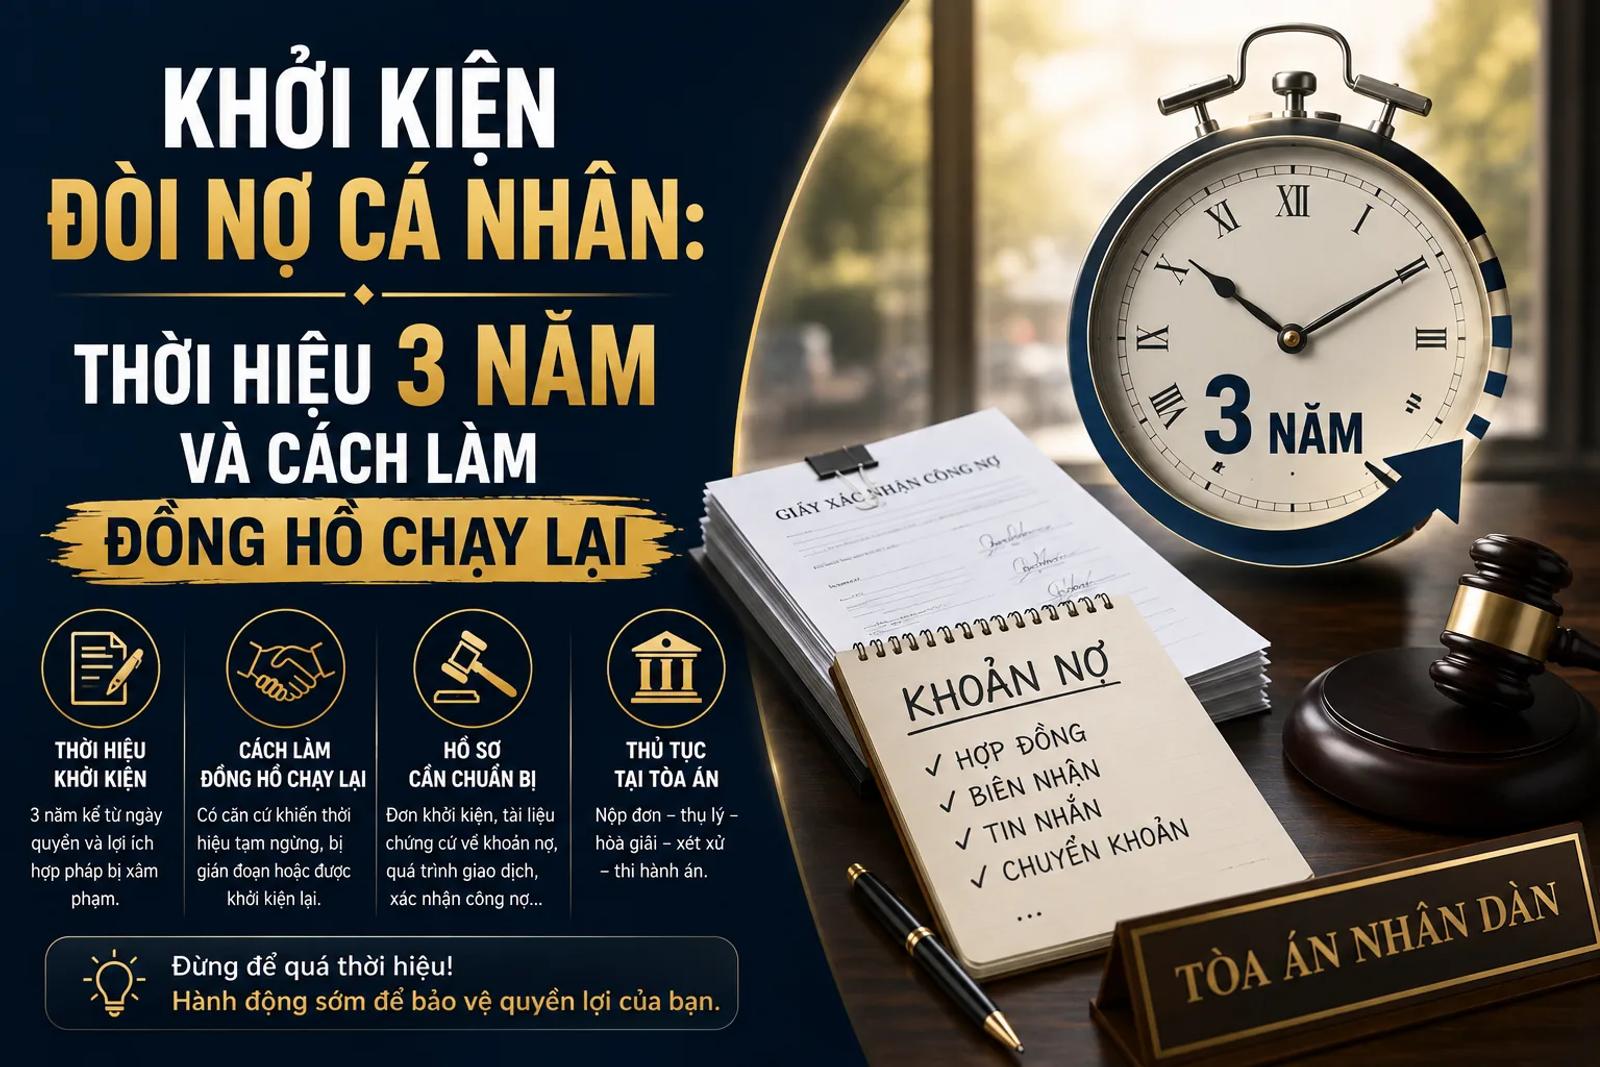
Thời hiệu khởi kiện đòi nợ là 03 năm nhưng có thể bắt đầu lại theo Điều 157 Bộ luật Dân sự 2015. Bảng án phí, chứng cứ cần có và giai đoạn thi hành án.
Một người cho bạn vay 300 triệu năm 2021, hẹn trả sau một năm. Đến hạn không thấy trả, anh nhắc vài lần rồi thôi vì ngại và vì tin bạn sẽ trả. Cuối năm 2025 anh quyết định kiện.
Vấn đề là thời hiệu khởi kiện để yêu cầu Tòa án giải quyết tranh chấp hợp đồng là 03 năm, kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm, theo Điều 429 Bộ luật Dân sự 2015.
Nhưng câu chuyện chưa kết thúc ở đó. Trong bốn năm nhắc nợ, người bạn kia đã nhắn tin thừa nhận còn nợ và hứa trả. Điều 157 Bộ luật Dân sự 2015 quy định về việc bắt đầu lại thời hiệu khởi kiện, trong đó có trường hợp bên có nghĩa vụ đã thừa nhận một phần hoặc toàn bộ nghĩa vụ của mình.
Nghĩa là một tin nhắn "em còn nợ anh 300 triệu, cho em khất đến tháng sau" có giá trị pháp lý lớn hơn nhiều so với những gì người gửi và người nhận đều nghĩ. Đây là lý do việc lưu giữ tin nhắn nhắc nợ quan trọng không kém giấy vay tiền.
Nội dung bài viết
- Trả lời nhanh
- Bảng tóm tắt nhanh
- Những tình huống thực tế thường gặp
- Thời hiệu 3 năm và cách làm đồng hồ chạy lại
- Căn cứ pháp lý
- Chứng cứ cần có
- Đòi được bao nhiêu lãi
- Án phí và tạm ứng án phí
- Hồ sơ khởi kiện
- Quy trình từng bước
- Sau bản án là giai đoạn khó nhất
- Có nên thuê luật sư không
- 5 sai lầm thường gặp
- Câu hỏi thường gặp
- Kết luận
Trả Lời Nhanh
Thời hiệu khởi kiện để yêu cầu Tòa án giải quyết tranh chấp hợp đồng là 03 năm, kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm, theo Điều 429 Bộ luật Dân sự 2015. Với hợp đồng vay, mốc này thường là ngày đến hạn trả nợ.
Điều 157 Bộ luật Dân sự 2015 quy định về việc bắt đầu lại thời hiệu khởi kiện, trong đó có trường hợp bên có nghĩa vụ đã thừa nhận một phần hoặc toàn bộ nghĩa vụ của mình đối với người khởi kiện. Đây là lý do việc giữ tin nhắn, email hoặc văn bản thừa nhận nợ rất quan trọng.
Về lãi, Điều 468 Bộ luật Dân sự 2015 quy định lãi suất theo thỏa thuận không được vượt quá 20% một năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Phần lãi suất vượt quá giới hạn này không có hiệu lực.
Án phí dân sự sơ thẩm có giá ngạch tính theo bậc: khoản nợ từ trên 6.000.000 đến 400.000.000 đồng thì án phí là 5% giá trị tranh chấp. Người khởi kiện nộp tạm ứng án phí bằng 50% mức án phí dự tính.
Tòa án nơi bị đơn cư trú, làm việc có thẩm quyền giải quyết. Hệ thống Tòa án đã được sắp xếp lại trong năm 2025 nên cần kiểm tra thẩm quyền hiện hành trước khi nộp đơn.
Bảng Tóm Tắt Nhanh
| Vấn đề | Nội dung |
|---|---|
| Thời hiệu khởi kiện | 03 năm kể từ ngày biết hoặc phải biết quyền bị xâm phạm |
| Mốc tính với hợp đồng vay | Thường là ngày đến hạn trả nợ |
| Bắt đầu lại thời hiệu | Có, khi bên có nghĩa vụ thừa nhận một phần hoặc toàn bộ nghĩa vụ |
| Trần lãi suất | Không quá 20% một năm của khoản tiền vay |
| Phần lãi vượt trần | Không có hiệu lực |
| Nếu không rõ và có tranh chấp về lãi suất | Xác định bằng 50% mức trần, tức 10% một năm |
| Án phí nợ dưới 400 triệu | 5% giá trị tranh chấp |
| Tạm ứng án phí | 50% mức án phí dự tính |
| Thời hạn nộp tạm ứng án phí | 07 ngày kể từ ngày nhận giấy báo của Tòa án |
| Thẩm quyền | Tòa án nơi bị đơn cư trú, làm việc |
| Giai đoạn khó nhất | Thi hành án sau khi có bản án |
Những Tình Huống Thực Tế Thường Gặp
Cho vay không có giấy tờ, chỉ chuyển khoản. Nhiều người nghĩ không có giấy vay là không kiện được. Thực tế sao kê chuyển khoản kèm tin nhắn trao đổi có thể là chứng cứ tốt.
Nhắc nợ nhiều năm rồi mới nghĩ đến kiện. Đây là tình huống hay gặp nhất và cũng là nơi vấn đề thời hiệu trở nên quyết định.
Lãi suất thỏa thuận rất cao. Cho vay 10 triệu lấy lãi 5% một tháng, tức 60% một năm. Phần vượt quá 20% một năm không có hiệu lực.
Người vay đã chuyển đi nơi khác, không rõ địa chỉ. Việc xác định nơi cư trú của bị đơn ảnh hưởng đến thẩm quyền của Tòa án và đến việc tống đạt.
Thắng kiện nhưng không thu được tiền. Bản án chỉ là một nửa chặng đường. Nếu người phải thi hành án không có tài sản, bản án khó biến thành tiền thật.
Thời Hiệu 3 Năm Và Cách Làm Đồng Hồ Chạy Lại
Quy định về thời hiệu
Điều 429 Bộ luật Dân sự 2015 quy định thời hiệu khởi kiện để yêu cầu Tòa án giải quyết tranh chấp hợp đồng là 03 năm, kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm.
Với hợp đồng vay tài sản có kỳ hạn, mốc này thường được xác định là ngày đến hạn trả nợ mà bên vay không trả.
Bắt đầu lại thời hiệu khởi kiện
Đây là nội dung có giá trị thực tế cao nhất và ít người biết.
Điều 157 Bộ luật Dân sự 2015 quy định về việc bắt đầu lại thời hiệu khởi kiện vụ án dân sự trong một số trường hợp, trong đó có trường hợp bên có nghĩa vụ đã thừa nhận một phần hoặc toàn bộ nghĩa vụ của mình đối với người khởi kiện, và trường hợp bên có nghĩa vụ đã thực hiện xong một phần nghĩa vụ.
| Hành vi của người vay | Ý nghĩa |
|---|---|
| Nhắn tin thừa nhận còn nợ và xin khất | Có thể là căn cứ về việc thừa nhận nghĩa vụ |
| Ký giấy xác nhận công nợ | Chứng cứ mạnh nhất trong nhóm này |
| Trả một phần khoản nợ | Có thể là căn cứ về việc thực hiện một phần nghĩa vụ |
| Im lặng, không phản hồi | Không có giá trị làm thời hiệu bắt đầu lại |
Ba việc nên làm ngay nếu khoản nợ đã quá hạn lâu.
Thứ nhất, rà lại toàn bộ tin nhắn, email, ghi âm cuộc gọi để tìm những lần người vay thừa nhận nợ. Ghi lại ngày tháng cụ thể của từng lần.
Thứ hai, nếu người vay vẫn còn liên lạc, cân nhắc đề nghị họ ký một văn bản xác nhận công nợ. Nhiều người sẵn sàng ký vì nghĩ đó chỉ là thủ tục, trong khi giá trị pháp lý rất lớn.
Thứ ba, nếu họ trả được một phần dù nhỏ, hãy nhận và giữ chứng từ.
Nếu đã hết thời hiệu thì sao
Bộ luật Dân sự 2015 có quy định riêng về việc áp dụng thời hiệu, trong đó Tòa án chỉ áp dụng quy định về thời hiệu theo yêu cầu áp dụng thời hiệu của một bên hoặc các bên, với điều kiện yêu cầu này phải được đưa ra trước khi Tòa án cấp sơ thẩm ra bản án, quyết định giải quyết vụ việc.
Nghĩa là hết thời hiệu không đồng nghĩa với việc chắc chắn không kiện được. Nhưng đây là tình huống rủi ro cao và nên có tư vấn cụ thể trước khi nộp đơn.
Khoản nợ đã quá hạn lâu và lo hết thời hiệu? N.H Legal rà soát chứng cứ, đánh giá khả năng thời hiệu đã bắt đầu lại và tư vấn hướng xử lý. Hotline/Zalo: 0777 516 000.
Căn Cứ Pháp Lý
| Văn bản | Điều khoản | Nội dung |
|---|---|---|
| Bộ luật Dân sự 2015 | Điều 157 | Bắt đầu lại thời hiệu khởi kiện vụ án dân sự |
| Bộ luật Dân sự 2015 | Điều 429 | Thời hiệu khởi kiện về hợp đồng |
| Bộ luật Dân sự 2015 | Điều 463 đến Điều 471 | Hợp đồng vay tài sản |
| Bộ luật Dân sự 2015 | Điều 466 | Nghĩa vụ trả nợ của bên vay |
| Bộ luật Dân sự 2015 | Điều 468 | Lãi suất |
| Bộ luật Tố tụng dân sự 2015 | Thủ tục khởi kiện, thẩm quyền, thủ tục rút gọn | |
| Nghị quyết 326/2016/UBTVQH14 | Mức thu án phí, lệ phí Tòa án | |
| Luật Thi hành án dân sự 2025 | Thi hành bản án, hiệu lực 01/7/2026 |
Lưu ý về hệ thống Tòa án và thi hành án. Hệ thống Tòa án đã được sắp xếp lại trong năm 2025. Luật Thi hành án dân sự 2025 số 106/2025/QH15 có hiệu lực từ 01/7/2026, thay thế Luật năm 2008. Nhiều bài hướng dẫn trên mạng vẫn dẫn quy định cũ.
Chứng Cứ Cần Có
Đây là yếu tố quyết định kết quả nhiều hơn bất kỳ yếu tố nào khác.
| Loại chứng cứ | Giá trị | Ghi chú |
|---|---|---|
| Giấy vay tiền có chữ ký | Rất cao | Tốt nhất khi có đủ thông tin nhân thân hai bên, số tiền, thời hạn, lãi suất |
| Sao kê chuyển khoản | Cao | Đặc biệt tốt nếu nội dung chuyển khoản ghi rõ là cho vay |
| Văn bản xác nhận công nợ | Rất cao | Vừa chứng minh khoản nợ vừa có thể làm thời hiệu bắt đầu lại |
| Tin nhắn, email trao đổi về khoản vay | Cao | Nên lưu đầy đủ cả đoạn hội thoại, không cắt rời từng câu |
| Ghi âm cuộc gọi | Trung bình đến cao | Cần cẩn trọng về cách thu thập và khả năng xuất trình |
| Lời khai của người làm chứng | Trung bình | Có giá trị bổ trợ, đặc biệt khi có người chứng kiến lúc giao tiền |
| Giấy tờ về tài sản bảo đảm | Cao | Nếu khoản vay có thế chấp, cầm cố |
Với khoản vay không có giấy tờ, hai thứ quan trọng nhất là sao kê và tin nhắn. Sao kê chứng minh có việc giao tiền. Tin nhắn chứng minh đó là quan hệ vay chứ không phải tặng cho hay thanh toán cho việc gì khác.
Nên xin sao kê tại ngân hàng sớm, vì các ngân hàng thường chỉ cung cấp sao kê trong một khoảng thời gian nhất định, và với giao dịch cũ có thể mất thời gian tra cứu.
Đòi Được Bao Nhiêu Lãi
Điều 468 Bộ luật Dân sự 2015 quy định lãi suất vay do các bên thỏa thuận, nhưng lãi suất theo thỏa thuận không được vượt quá 20% một năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Trường hợp lãi suất theo thỏa thuận vượt quá giới hạn này thì mức lãi suất vượt quá không có hiệu lực.
Trường hợp các bên có thỏa thuận về việc trả lãi nhưng không xác định rõ lãi suất và có tranh chấp về lãi suất, thì lãi suất được xác định bằng 50% mức lãi suất giới hạn, tức 10% một năm.
| Thỏa thuận thực tế | Kết quả pháp lý |
|---|---|
| Lãi 1,5% một tháng, tức 18% một năm | Có hiệu lực toàn bộ |
| Lãi 3% một tháng, tức 36% một năm | Phần vượt quá 20% một năm không có hiệu lực |
| Có thỏa thuận trả lãi nhưng không rõ mức, và có tranh chấp | Xác định bằng 10% một năm |
| Không có thỏa thuận về lãi | Áp dụng quy định về hợp đồng vay không có lãi |
Với khoản vay có lãi suất rất cao, việc đòi lãi cần thận trọng. Ngoài việc phần vượt trần không có hiệu lực, việc cho vay với lãi suất quá cao còn có thể phát sinh vấn đề pháp lý khác đối với chính người cho vay.
Trong nhiều trường hợp, phương án thực tế là tập trung đòi lại tiền gốc và phần lãi trong giới hạn luật cho phép, thay vì cố đòi toàn bộ theo thỏa thuận.
Ngoài lãi theo hợp đồng, còn có thể có lãi do chậm thực hiện nghĩa vụ trả tiền theo quy định của Bộ luật Dân sự 2015. Đây là hai khoản khác nhau và cần nêu rõ trong đơn khởi kiện.
Án Phí Và Tạm Ứng Án Phí
Án phí dân sự sơ thẩm đối với tranh chấp có giá ngạch được tính theo bậc, quy định tại Nghị quyết 326/2016/UBTVQH14.
| Giá trị tranh chấp | Mức án phí |
|---|---|
| Từ 6.000.000 đồng trở xuống | 300.000 đồng |
| Từ trên 6.000.000 đến 400.000.000 đồng | 5% giá trị tài sản có tranh chấp |
| Từ trên 400.000.000 đến 800.000.000 đồng | 20.000.000 đồng + 4% phần vượt quá 400.000.000 đồng |
| Từ trên 800.000.000 đến 2.000.000.000 đồng | 36.000.000 đồng + 3% phần vượt 800.000.000 đồng |
| Từ trên 2.000.000.000 đến 4.000.000.000 đồng | 72.000.000 đồng + 2% phần vượt 2.000.000.000 đồng |
| Từ trên 4.000.000.000 đồng | 112.000.000 đồng + 0,1% phần vượt 4.000.000.000 đồng |
Ví dụ tính cụ thể
| Khoản nợ | Cách tính án phí | Án phí | Tạm ứng phải nộp |
|---|---|---|---|
| 100 triệu đồng | 5% x 100.000.000 | 5.000.000 đồng | 2.500.000 đồng |
| 500 triệu đồng | 20.000.000 + 4% x 100.000.000 | 24.000.000 đồng | 12.000.000 đồng |
| 1 tỷ đồng | 36.000.000 + 3% x 200.000.000 | 42.000.000 đồng | 21.000.000 đồng |
| 3 tỷ đồng | 72.000.000 + 2% x 1.000.000.000 | 92.000.000 đồng | 46.000.000 đồng |
Tạm ứng án phí bằng 50% mức án phí dự tính, và người khởi kiện phải nộp trước. Thời hạn nộp là 07 ngày kể từ ngày nhận được giấy báo của Tòa án về việc nộp tiền tạm ứng án phí.
Nếu thắng kiện, về nguyên tắc người phải thi hành án chịu án phí và người khởi kiện được hoàn lại tạm ứng. Nhưng đây là khoản phải bỏ ra trước, và nếu người phải thi hành án không có tài sản thì việc thu hồi cũng khó như thu hồi khoản nợ.
Hồ Sơ Khởi Kiện
| Tài liệu | Ghi chú |
|---|---|
| Đơn khởi kiện | Theo mẫu, nêu rõ yêu cầu về gốc, lãi và các khoản khác |
| Giấy tờ tùy thân của người khởi kiện | Bản sao có chứng thực |
| Tài liệu về nơi cư trú của bị đơn | Quan trọng vì liên quan đến thẩm quyền và việc tống đạt |
| Giấy vay tiền, hợp đồng vay | Nếu có |
| Sao kê chuyển khoản | Xin tại ngân hàng, nên làm sớm |
| Tin nhắn, email, văn bản xác nhận công nợ | In ra và sắp xếp theo thứ tự thời gian |
| Chứng từ về các khoản đã trả | Nếu người vay đã trả một phần |
Đơn khởi kiện nên nêu rõ ba con số riêng biệt: tiền gốc còn lại; tiền lãi theo hợp đồng tính đến ngày khởi kiện, trong giới hạn luật cho phép; và yêu cầu về lãi phát sinh tiếp từ ngày khởi kiện đến khi thi hành xong.
Gộp tất cả thành một con số duy nhất khiến việc tính toán về sau khó khăn và có thể bất lợi.
Quy Trình Từng Bước
Bước 1: Kiểm tra thời hiệu và tìm căn cứ bắt đầu lại
Xác định ngày đến hạn trả nợ và tính 03 năm từ đó. Rà soát toàn bộ tin nhắn, email, chứng từ để tìm những lần người vay thừa nhận nghĩa vụ hoặc trả một phần, vì đây có thể là căn cứ để thời hiệu bắt đầu lại theo Điều 157 Bộ luật Dân sự 2015.
Bước 2: Thu thập và sắp xếp chứng cứ
Xin sao kê ngân hàng, in tin nhắn theo thứ tự thời gian, tập hợp giấy tờ về khoản vay. Nếu còn liên lạc được với người vay, cân nhắc đề nghị ký văn bản xác nhận công nợ trước khi khởi kiện.
Bước 3: Xác định nơi cư trú của bị đơn
Thẩm quyền thuộc Tòa án nơi bị đơn cư trú, làm việc. Nếu không xác định được nơi cư trú hiện tại của người vay, đây là vấn đề cần xử lý trước vì ảnh hưởng đến cả việc thụ lý lẫn việc tống đạt sau này.
Bước 4: Gửi văn bản yêu cầu trả nợ trước khi kiện
Không bắt buộc nhưng nên làm. Một văn bản yêu cầu trả nợ có thời hạn cụ thể vừa tạo cơ hội giải quyết không cần ra tòa, vừa là tài liệu thể hiện thiện chí, và phản hồi của người vay có thể trở thành chứng cứ hữu ích.
Bước 5: Nộp đơn khởi kiện và tạm ứng án phí
Nộp đơn kèm tài liệu tại Tòa án có thẩm quyền. Sau khi nhận giấy báo, nộp tạm ứng án phí trong thời hạn 07 ngày. Giữ biên lai nộp tạm ứng án phí.
Bước 6: Tham gia quá trình giải quyết
Vụ án có thể được giải quyết theo thủ tục thông thường hoặc theo thủ tục rút gọn nếu đủ điều kiện. Trong quá trình này thường có phiên họp kiểm tra việc giao nộp, tiếp cận, công khai chứng cứ và hòa giải.
Bước 7: Yêu cầu thi hành án sau khi bản án có hiệu lực
Bản án có hiệu lực chưa tự động thành tiền. Cần làm đơn yêu cầu thi hành án gửi cơ quan thi hành án dân sự có thẩm quyền, kèm bản án và thông tin về tài sản của người phải thi hành án nếu biết.
Cần soạn đơn khởi kiện và tập hợp chứng cứ cho khoản nợ của mình? N.H Legal hỗ trợ từ khâu đánh giá chứng cứ đến đại diện tại tòa và thi hành án. Hotline/Zalo: 0777 516 000.
Sau Bản Án Là Giai Đoạn Khó Nhất
Đây là phần mà phần lớn bài hướng dẫn bỏ qua, trong khi thực tế đây mới là nơi quyết định người cho vay có lấy được tiền hay không.
Bản án không tự động thành tiền
Sau khi bản án có hiệu lực, người được thi hành án phải làm đơn yêu cầu thi hành án gửi cơ quan thi hành án dân sự có thẩm quyền. Cơ quan thi hành án tiến hành xác minh điều kiện thi hành án của người phải thi hành án.
Kết quả phụ thuộc vào tài sản của người phải thi hành án
| Tình huống | Khả năng thu hồi |
|---|---|
| Người phải thi hành án có lương, có tài khoản ngân hàng | Cao, có thể khấu trừ thu nhập hoặc trích tiền trong tài khoản |
| Có bất động sản đứng tên | Trung bình đến cao, nhưng qua kê biên và bán đấu giá mất thời gian |
| Không có tài sản, không có thu nhập ổn định | Thấp, việc thi hành án có thể kéo dài không xác định |
| Đã tẩu tán tài sản trước đó | Rất khó, cần đánh giá riêng |
Đây là lý do việc tìm hiểu tài sản của người vay nên làm trước khi khởi kiện, không phải sau. Nếu người vay không có tài sản gì, việc bỏ ra hàng chục triệu tạm ứng án phí và nhiều tháng theo đuổi vụ kiện có thể chỉ đổi lấy một bản án không thi hành được.
Trong trường hợp đó, phương án thương lượng để nhận lại một phần thường thực tế hơn.
Từ ngày 01/7/2026, việc thi hành án thực hiện theo Luật Thi hành án dân sự 2025 số 106/2025/QH15, thay thế Luật năm 2008, với nhiều thay đổi về thủ tục thẩm định giá và xử lý tài sản kê biên.
Có Nên Thuê Luật Sư Không
Với khoản nợ nhỏ, có giấy vay rõ ràng, người vay thừa nhận và có khả năng trả, thì người dân có thể tự làm.
Nên có luật sư trong bốn tình huống.
Khi khoản nợ đã quá hạn gần 03 năm hoặc hơn. Việc đánh giá thời hiệu và tìm căn cứ để thời hiệu bắt đầu lại theo Điều 157 Bộ luật Dân sự 2015 là công việc chuyên môn và có thể quyết định toàn bộ vụ việc.
Khi không có giấy vay tiền. Việc xây dựng bộ chứng cứ từ sao kê, tin nhắn và các tài liệu gián tiếp cần biết sắp xếp và trình bày thế nào cho thuyết phục.
Khi giá trị khoản nợ lớn. Riêng tạm ứng án phí với khoản nợ 1 tỷ đã là 21 triệu đồng. Một đánh giá đúng trước khi nộp đơn đáng giá hơn nhiều so với chi phí tư vấn.
Khi cần đánh giá khả năng thu hồi trước khi kiện. Đây là giá trị lớn nhất mà nhiều người bỏ qua. Biết trước rằng người vay không có tài sản giúp tránh một vụ kiện tốn kém mà không thu được gì.
5 Sai Lầm Thường Gặp
Sai lầm 1: nhắc nợ nhiều năm mà không để ý thời hiệu
Thời hiệu khởi kiện tranh chấp hợp đồng là 03 năm theo Điều 429 Bộ luật Dân sự 2015. Sự kiên nhẫn và nể nang là lý do phổ biến nhất khiến người cho vay rơi vào tình thế khó.
Sai lầm 2: xóa tin nhắn nhắc nợ
Những tin nhắn trong đó người vay thừa nhận còn nợ có thể là căn cứ để thời hiệu bắt đầu lại theo Điều 157 Bộ luật Dân sự 2015, và là chứng cứ chứng minh quan hệ vay. Nên lưu lại đầy đủ cả đoạn hội thoại.
Sai lầm 3: đòi toàn bộ lãi theo thỏa thuận dù vượt trần
Điều 468 Bộ luật Dân sự 2015 quy định phần lãi suất vượt quá 20% một năm không có hiệu lực. Yêu cầu vượt trần không những không được chấp nhận mà còn có thể phát sinh vấn đề khác cho chính người cho vay.
Sai lầm 4: khởi kiện mà chưa tìm hiểu tài sản của người vay
Bản án không tự động thành tiền. Nếu người phải thi hành án không có tài sản và không có thu nhập ổn định, khả năng thu hồi rất thấp dù đã thắng kiện và đã bỏ ra chi phí đáng kể.
Sai lầm 5: nghĩ thắng kiện là xong
Giai đoạn thi hành án thường dài hơn và khó hơn giai đoạn xét xử. Cần chủ động làm đơn yêu cầu thi hành án và cung cấp thông tin về tài sản của người phải thi hành án nếu biết.
Câu Hỏi Thường Gặp
Thời hiệu khởi kiện đòi nợ là bao lâu?
03 năm kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm, theo Điều 429 Bộ luật Dân sự 2015. Với hợp đồng vay có kỳ hạn, mốc này thường là ngày đến hạn trả nợ mà bên vay không trả.
Quá 3 năm rồi có kiện được không?
Có thể vẫn được, trong hai trường hợp. Thứ nhất, nếu thời hiệu đã bắt đầu lại theo Điều 157 Bộ luật Dân sự 2015, chẳng hạn bên có nghĩa vụ đã thừa nhận một phần hoặc toàn bộ nghĩa vụ, hoặc đã thực hiện xong một phần nghĩa vụ. Thứ hai, Tòa án chỉ áp dụng quy định về thời hiệu khi có yêu cầu áp dụng thời hiệu của một bên và yêu cầu đó được đưa ra trước khi Tòa án cấp sơ thẩm ra bản án. Tuy nhiên đây là tình huống rủi ro cao và nên có tư vấn cụ thể.
Cho vay không có giấy tờ thì đòi thế nào?
Vẫn có thể khởi kiện. Hai chứng cứ quan trọng nhất là sao kê chuyển khoản chứng minh có việc giao tiền, và tin nhắn hoặc email chứng minh đó là quan hệ vay chứ không phải tặng cho hay thanh toán cho việc khác. Nên xin sao kê ngân hàng sớm và lưu đầy đủ các đoạn hội thoại thay vì cắt rời từng câu.
Đòi được bao nhiêu lãi?
Theo Điều 468 Bộ luật Dân sự 2015, lãi suất theo thỏa thuận không được vượt quá 20% một năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Phần lãi suất vượt quá giới hạn này không có hiệu lực. Nếu có thỏa thuận trả lãi nhưng không rõ mức và có tranh chấp, lãi suất được xác định bằng 50% mức trần, tức 10% một năm.
Án phí đòi nợ 100 triệu là bao nhiêu?
Với giá trị tranh chấp từ trên 6.000.000 đến 400.000.000 đồng, án phí là 5% giá trị tài sản có tranh chấp. Với khoản nợ 100 triệu đồng, án phí là 5.000.000 đồng và tạm ứng án phí phải nộp trước là 50% của mức đó, tức 2.500.000 đồng.
Tạm ứng án phí phải nộp khi nào?
Trong thời hạn 07 ngày kể từ ngày nhận được giấy báo của Tòa án về việc nộp tiền tạm ứng án phí. Mức tạm ứng bằng 50% mức án phí dự tính theo giá trị tài sản có tranh chấp. Cần giữ biên lai nộp tạm ứng án phí.
Kiện ở tòa nào?
Tòa án nơi bị đơn cư trú, làm việc có thẩm quyền giải quyết theo thủ tục sơ thẩm những tranh chấp về giao dịch dân sự, hợp đồng dân sự. Hệ thống Tòa án đã được sắp xếp lại trong năm 2025 nên cần kiểm tra thẩm quyền hiện hành. Cách an toàn là hỏi trực tiếp tại bộ phận tiếp nhận đơn của Tòa án trước khi nộp.
Không biết người vay ở đâu thì làm sao?
Đây là vấn đề cần xử lý trước khi khởi kiện vì thẩm quyền được xác định theo nơi cư trú, làm việc của bị đơn, và việc tống đạt các văn bản tố tụng cũng phụ thuộc vào thông tin này. Nên tìm hiểu thông tin về nơi cư trú hiện tại trước khi nộp đơn, thay vì nộp rồi để hồ sơ bị đình trệ.
Thắng kiện rồi mà người ta không trả thì sao?
Cần làm đơn yêu cầu thi hành án gửi cơ quan thi hành án dân sự có thẩm quyền, kèm bản án và thông tin về tài sản của người phải thi hành án nếu biết. Cơ quan thi hành án có thể áp dụng các biện pháp cưỡng chế như khấu trừ thu nhập, trích tiền trong tài khoản hoặc kê biên, xử lý tài sản. Kết quả phụ thuộc chủ yếu vào việc người phải thi hành án có tài sản hay không.
Có nên kiện khi biết người vay không có tài sản?
Cần cân nhắc kỹ. Riêng tạm ứng án phí với khoản nợ 1 tỷ đồng đã là 21 triệu đồng, chưa kể thời gian và chi phí khác. Nếu người vay không có tài sản và không có thu nhập ổn định, bản án có thể không thi hành được. Trong trường hợp đó, phương án thương lượng để nhận lại một phần hoặc thỏa thuận trả góp thường thực tế hơn.
Có thể đòi nợ bằng cách khác ngoài kiện không?
Nên thử thương lượng và gửi văn bản yêu cầu trả nợ có thời hạn cụ thể trước khi khởi kiện. Việc này vừa tạo cơ hội giải quyết nhanh, vừa tạo tài liệu có thể hữu ích cho vụ kiện, và phản hồi của người vay có thể trở thành chứng cứ về việc thừa nhận nghĩa vụ. Tuyệt đối không sử dụng các biện pháp gây sức ép trái pháp luật, vì điều đó chuyển rủi ro pháp lý sang chính người cho vay.
Kết Luận
Với việc đòi nợ cá nhân, thời gian là yếu tố quan trọng nhất và cũng là yếu tố bị xem nhẹ nhất. Thời hiệu khởi kiện tranh chấp hợp đồng là 03 năm, và sự kiên nhẫn nể nang là nguyên nhân phổ biến nhất khiến người cho vay rơi vào thế khó.
Nhưng đồng hồ có thể chạy lại. Điều 157 Bộ luật Dân sự 2015 quy định về việc bắt đầu lại thời hiệu khi bên có nghĩa vụ thừa nhận một phần hoặc toàn bộ nghĩa vụ. Một tin nhắn thừa nhận nợ hay một văn bản xác nhận công nợ có giá trị lớn hơn nhiều người nghĩ.
Ba việc nên làm ngay với bất kỳ khoản nợ quá hạn nào. Rà lại tin nhắn và chứng từ để xác định lần gần nhất người vay thừa nhận nợ hoặc trả một phần. Nếu còn liên lạc được, đề nghị họ ký văn bản xác nhận công nợ. Và tìm hiểu tài sản, thu nhập của người vay trước khi quyết định khởi kiện, vì đó là yếu tố quyết định bản án có biến thành tiền thật hay không.
N.H Legal - Hỗ Trợ Khởi Kiện Đòi Nợ Và Thi Hành Án
- Đánh giá thời hiệu và tìm căn cứ để thời hiệu khởi kiện bắt đầu lại
- Xây dựng bộ chứng cứ cho khoản vay không có giấy tờ
- Soạn văn bản xác nhận công nợ và văn bản yêu cầu trả nợ
- Tính toán chính xác gốc, lãi trong giới hạn luật cho phép và án phí
- Đại diện khởi kiện và theo dõi toàn bộ giai đoạn thi hành án
Hotline/Zalo: 0777 516 000
Website: nhlegal.com.vn
Dịch vụ: Hợp đồng & Giao dịch
Người biên soạn: Đội ngũ N.H Legal
Người kiểm duyệt: Luật sư Đỗ Thị Hương - Thạc sĩ Nguyễn Xuân Nhất
Đơn vị: Công ty Luật TNHH N.H Legal | Website: nhlegal.com.vn
Ngày cập nhật: 16/08/2026
Bài viết cung cấp thông tin pháp lý chung tại thời điểm cập nhật, không phải tư vấn pháp lý cho vụ việc cụ thể. Hệ thống Tòa án đã được sắp xếp lại trong năm 2025 và Luật Thi hành án dân sự 2025 có hiệu lực từ 01/7/2026, nên cần kiểm tra quy định hiện hành. Mức án phí theo Nghị quyết 326/2016/UBTVQH14 có thể thay đổi. Vui lòng liên hệ N.H Legal để được tư vấn.